


Ante el mayor dinamismo de las acciones de control tributario, las empresas deben prestar especial atención a la documentación que respalda sus operaciones. Eduardo Pedroza, asociado del área Tributaria del estudio Pérez-Llorca, Miranda & Amado, advirtió que una fiscalización puede convertirse en una controversia de alto impacto cuando el contribuyente no cuenta con sustento documental oportuno y accesible.
Falta de sustento puede generar reparos tributarios
Pedroza explicó que entre los principales factores que originan controversias se encuentran las discrepancias sobre la fehaciencia de las operaciones, la causalidad del gasto y el valor de mercado en operaciones entre partes vinculadas, además de los requerimientos de información que deben atenderse dentro de plazos determinados.
El especialista señaló que incumplir dichos plazos o no presentar oportunamente la documentación sustentatoria puede generar multas e incluso el desconocimiento del gasto o costo declarado. En esos casos, una observación surgida durante la fiscalización podría posteriormente avanzar hacia etapas de reclamación, apelación o la vía judicial.
Fiscalización puede tener impacto financiero en las empresas
Según Pedroza, una controversia tributaria prolongada puede implicar mayores costos para las organizaciones debido a provisiones contables, intereses moratorios y recursos destinados a la defensa del caso. Asimismo, indicó que, en determinados escenarios, los reparos tributarios pueden derivar en medidas que afecten el flujo de caja de la empresa.
En cuanto a los procedimientos de fiscalización, la Sunat informa oficialmente que una fiscalización parcial tiene un plazo de seis meses, mientras que la definitiva debe desarrollarse, como regla general, dentro de un año contado desde la entrega completa de la información solicitada en el primer requerimiento.
Prevención y documentación: claves antes de una fiscalización
Para Pedroza, la prevención constituye una herramienta fundamental. El especialista recomendó mantener políticas fiscales claras, revisar periódicamente las obligaciones tributarias, asignar responsables y conservar adecuadamente los documentos que acreditan las operaciones.
“La diferencia entre una empresa que resuelve rápido una fiscalización y una que termina en un litigio de varios años está en lo que hizo antes de que la controversia comenzara”, sostuvo el especialista.
Esta necesidad de contar con evidencia suficiente coincide con las orientaciones de la propia Sunat, que señala que durante una fiscalización puede solicitar informes, análisis, libros, registros contables y otros documentos vinculados con las obligaciones o beneficios tributarios. Asimismo, la administración ha publicado una guía referencial sobre medios probatorios para acreditar la fehaciencia de los gastos.
La especialización tributaria cobra mayor relevancia
Los procesos de fiscalización muestran la importancia de que empresas, asesores y profesionales conozcan no solo las obligaciones tributarias, sino también los mecanismos de sustento de gastos, fiscalización, determinación de deuda y defensa frente a reparos de la administración tributaria.
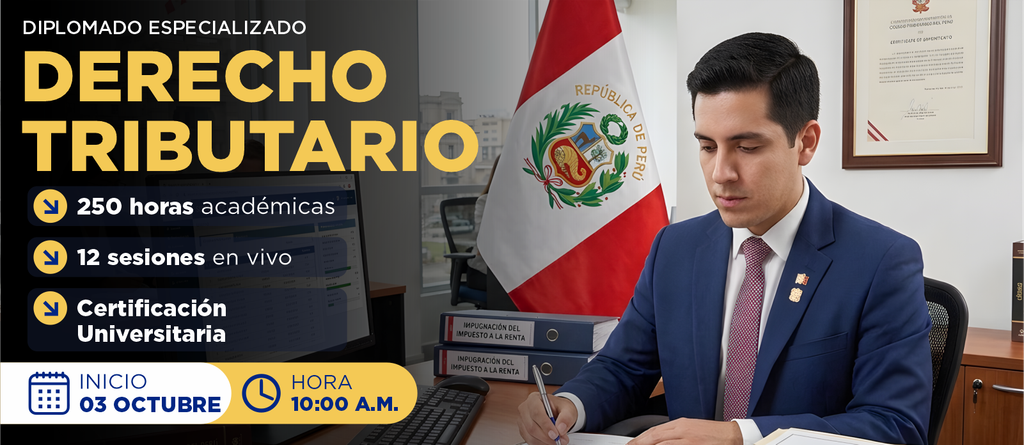
🎓 En este contexto, CEPEG invita a participar en el Diplomado Especializado en Derecho Tributario, orientado a fortalecer las competencias necesarias para interpretar y aplicar correctamente la normativa tributaria y afrontar los principales desafíos vinculados con la actuación de la administración fiscal.
📚 Fortalece tus conocimientos en materia tributaria y prepárate para una gestión preventiva y técnicamente sustentada frente a los procedimientos de la Sunat.
👉 Inscríbete y especialízate con CEPEG.
CEPEG – Formando expertos para un mejor Estado.


Leave a comment